Factura comercial y factura de exportación
Una factura puede ser fiscalmente correcta y no ser suficiente para una exportación.
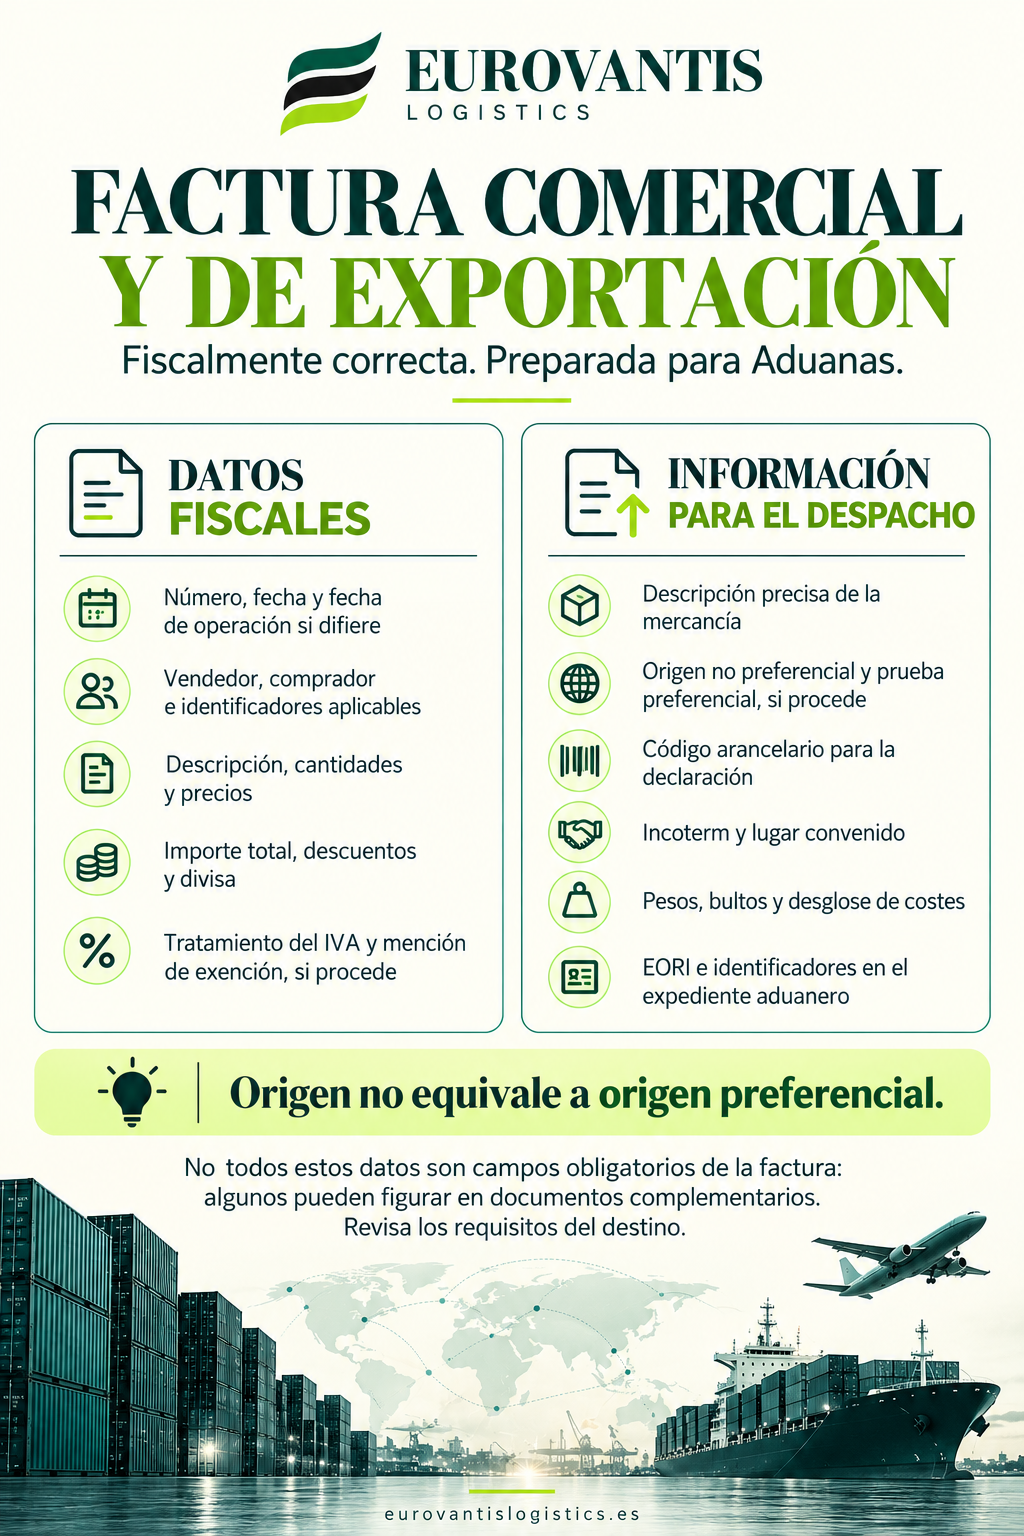
Cuando una mercancía cruza una frontera aduanera, la factura comercial ayuda a identificar y valorar la operación. «Factura convencional» y «factura de exportación» son aquí términos prácticos: una factura comercial de exportación mantiene los requisitos fiscales aplicables y aporta información para el despacho.
¿Qué debe contener una factura ordinaria?
En España, una factura completa incluye número y, en su caso, serie; fecha; identificación y domicilio de emisor y destinatario; identificadores fiscales cuando sean exigibles; descripción, precio unitario y descuentos; base imponible y tratamiento del IVA. Debe incluir la fecha de la operación cuando difiera de la expedición y las menciones especiales aplicables, como la exención.
¿Qué información conviene preparar para exportar?
Para operaciones fuera del territorio aduanero de la UE, revisa con tu representante aduanero y el importador la información necesaria. Los requisitos dependen del destino, la mercancía y la operación; no todos son campos universalmente obligatorios de la factura y algunos pueden figurar en documentos complementarios.
- Exportador e importador: identidad, direcciones e identificadores aplicables, incluido EORI cuando corresponda.
- Descripción precisa: qué es el producto, su composición o uso cuando sea relevante. Evita términos aislados como «parts», «samples» o «material».
- Cantidades, unidades, precios y divisa: desglosa cada partida y revisa la coherencia de los totales.
- Origen: distingue el país de fabricación del país de expedición.
- Clasificación arancelaria: facilita el código HS/CN pertinente, verificando la nomenclatura y los requisitos del país de destino.
- Incoterm® y lugar convenido: identifica la regla, el punto acordado y la versión utilizada, por ejemplo «FCA Granollers, Incoterms® 2020».
- Transporte, pesos y bultos: coordina estos datos con la lista de contenido y los documentos de transporte.
- Referencias comerciales: pedido, contrato y condiciones de pago cuando sean útiles o requeridos.
- Origen preferencial: aporta la prueba adecuada solo cuando proceda y se cumplan los requisitos del acuerdo aplicable.
El error habitual: revisar la factura al final
Adaptar una factura nacional cuando la mercancía ya está lista puede generar solicitudes de información, discrepancias y retrasos. Revisa antes de la salida la coherencia entre factura, packing list, transporte y datos del despacho.
Una factura debe permitir cobrar y facilitar exportar.
En Eurovantis Logistics ayudamos a las PYMES a revisar su documentación y sus procesos de transporte internacional y aduanas para anticipar incidencias.
Comparte tu experiencia
¿Qué dato genera más incidencias en tus exportaciones: código arancelario, origen, Incoterm o descripción de mercancía?